

Incertezza, pesi e propagazione
Corso Python scientifico in GX-TXT · Modulo 8 · Lezione 44
Una stima numerica acquista significato quando chiariamo anche quanto è incerta e quali ipotesi sostengono il calcolo. In questa lezione confrontiamo media semplice e media pesata e propaghiamo due incertezze standard.
Obiettivi
- Calcolare pesi inversamente proporzionali alle varianze.
- Confrontare media semplice e pesata.
- Propagare incertezze standard per una somma.
- Dichiarare l’ipotesi di indipendenza e distinguere incertezza standard da intervallo di confidenza.
Dati e ipotesi
Usiamo tre valori sintetici [1.0, 1.2, 1.1] mV con
incertezze standard [0.1, 0.2, 0.1] mV. Sono numeri scelti
per l’esercizio, non misure. Supponiamo che i pesi \(1/\sigma^2\)
siano appropriati per il problema: un’incertezza più piccola assegna un
peso maggiore. Questa scelta non è universale e richiede un modello
coerente.
Esecuzione
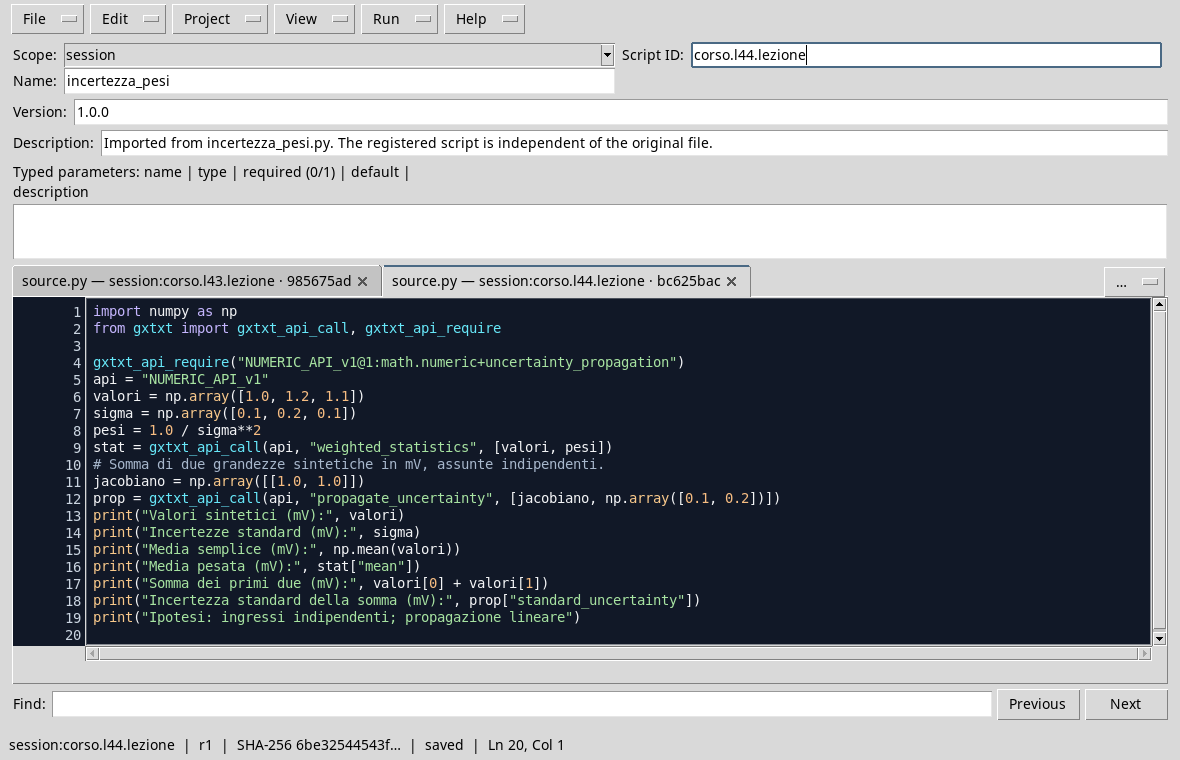
Nella Sessione corso_python, importa incertezza_pesi.py, salva lo
script ed eseguilo nel Runner.
import numpy as np
from gxtxt import gxtxt_api_call, gxtxt_api_require

gxtxt_api_require("NUMERIC_API_v1@1:math.numeric+uncertainty_propagation")
api = "NUMERIC_API_v1"
valori = np.array([1.0, 1.2, 1.1])
sigma = np.array([0.1, 0.2, 0.1])
pesi = 1.0 / sigma**2
stat = gxtxt_api_call(api, "weighted_statistics", [valori, pesi])
# Somma di due grandezze sintetiche in mV, assunte indipendenti.
jacobiano = np.array([[1.0, 1.0]])
prop = gxtxt_api_call(api, "propagate_uncertainty", [jacobiano, np.array([0.1, 0.2])])
print("Valori sintetici (mV):", valori)
print("Incertezze standard (mV):", sigma)
print("Media semplice (mV):", np.mean(valori))
print("Media pesata (mV):", stat["mean"])
print("Somma dei primi due (mV):", valori[0] + valori[1])
print("Incertezza standard della somma (mV):", prop["standard_uncertainty"])
print("Ipotesi: ingressi indipendenti; propagazione lineare")
weighted_statistics usa i valori e i pesi forniti. Per
propagare l’incertezza della somma dei primi due valori, il Jacobiano è
[1, 1]: ogni derivata parziale della somma rispetto a un
ingresso vale 1. Passando le due incertezze standard, il calcolo assume
una matrice di covarianza diagonale, cioè covarianza nulla fra i due
ingressi nell’esempio.
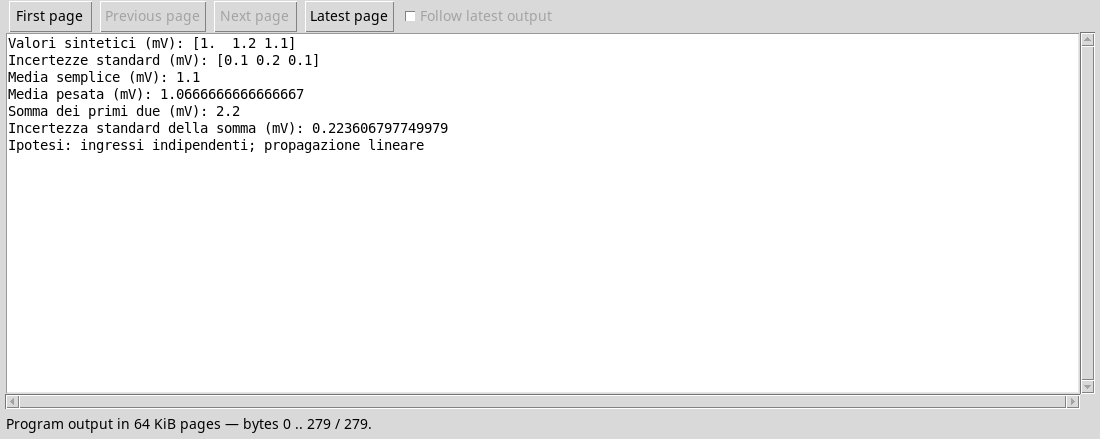
La media semplice è 1,1 mV; quella pesata è circa
1,067 mV. La somma è 2,2 mV e la sua
incertezza standard è \(\sqrt{0{,}1^2+0{,}2^2}\approx0{,}224\,\mathrm{mV}\). L’unità
della varianza è mV², mentre l’incertezza standard è in mV. Il numero di
cifre stampate serve al controllo numerico: in una relazione si
arrotondano risultato e incertezza in modo coerente con la precisione
dichiarata.
Correlazione e limiti
Se gli ingressi sono correlati, per una somma compare anche il termine \(2\operatorname{cov}(x_1,x_2)\). L’API può ricevere una matrice di covarianza completa con l’opzione appropriata; occorre fornire valori e unità coerenti. La propagazione è del primo ordine: per modelli non lineari forti o incertezze grandi può essere necessaria un’analisi diversa. Un’incertezza standard non è automaticamente un intervallo con un determinato livello di confidenza.
Esercizio
- Quali sono i pesi proporzionali alle tre inverse varianze?
- Qual è la somma dei primi due valori e la sua incertezza nell’ipotesi di indipendenza?
- Perché non possiamo ignorare una covarianza nota?
Soluzione ragionata
100,25,100in unità inverse della varianza; il rapporto è4:1:4.2,2 mVcon incertezza standard circa0,224 mV.- Contribuisce alla varianza del risultato; ignorarla può sottostimare o sovrastimare l’incertezza.
Nella prossima lezione interpreteremo test e ricampionamento senza attribuire al p-value significati che non ha.